08. Formule di Quadratura
8. Formule di Quadratura
Il problema consiste nel valutare numericamente degli integrali tipo:
dove
In realtà, sono già capace di approssimare la funzione
Posso quindi scrivere:
Occorre comunque una stima dell'errore.
Formule di quadratura interpolatorie
Sia
- Nodi:
Sia
Detto ciò, posso riscrivere l'integrale:
Dove
Parte approssimante Errore di troncamento
con
La parte approssimante è data da:
Dove i
- FORMULE CHIUSE:
- FORMULE APERTE:
Errore di propagazione
L'errore di propagazione si presenta quando è presente un errore nei dati iniziali. Si può quindi scrivere:
Il polinomio di Lagrange non sarà più
Per cui posso scrivere l'integrale come:
Per cui definisco la quantità errore di propagazione
In definitiva, l'integrale può essere approssimato come:
Formule di interpolazione chiuse
- Nodi equispaziati:
- Nodi Gaussiani: Zeri di polinomi ortogonali
Formule di Newton-Cotes
Consiste nel riscrivere
Sia
dove l'ultima . uantità è uguale a 0 se
Vediamo cosa succede per
Adesso generalizziamo:
Uso un polinomio di grado
Sia
Per le considerazioni fatte per
essendo
Grado di Precisione
Formula del Trapezio (n=1)
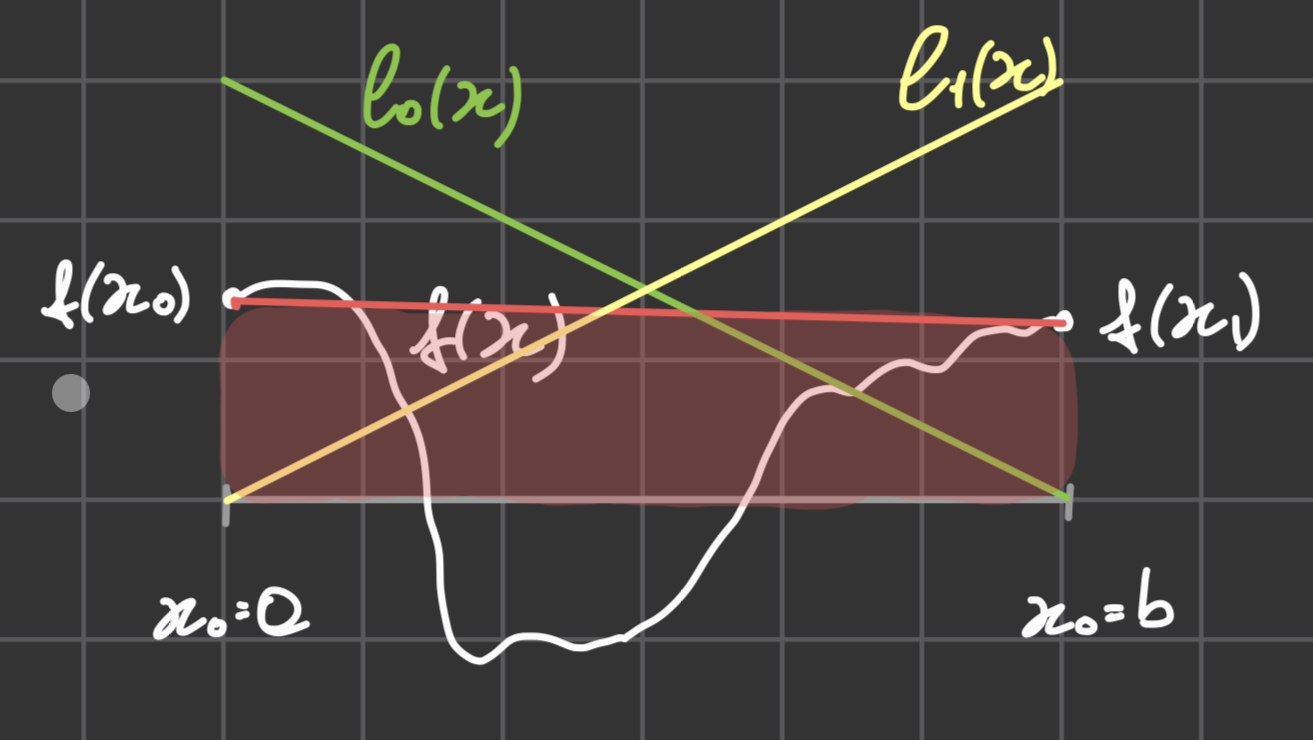
La formula del Trapezio è una Formula di Newton-Cotes quando
- nodi:
[[#Grado di Precisione]]:: resto è zero per tutti i polinomi fino al grado 1.
Il polinomio è:
Calcolo i [[#Coefficienti della Formula di Quadratura]]
Per cui la parte approssimante è:
Ossia approssimo l'area sotto la funzione con l'area sotto il trapezio
L'errore è invece dato da
Siano:
si ha per ogni
per cui:
Formula di Cavalieri-Simpson (n=2)
- Nodi:
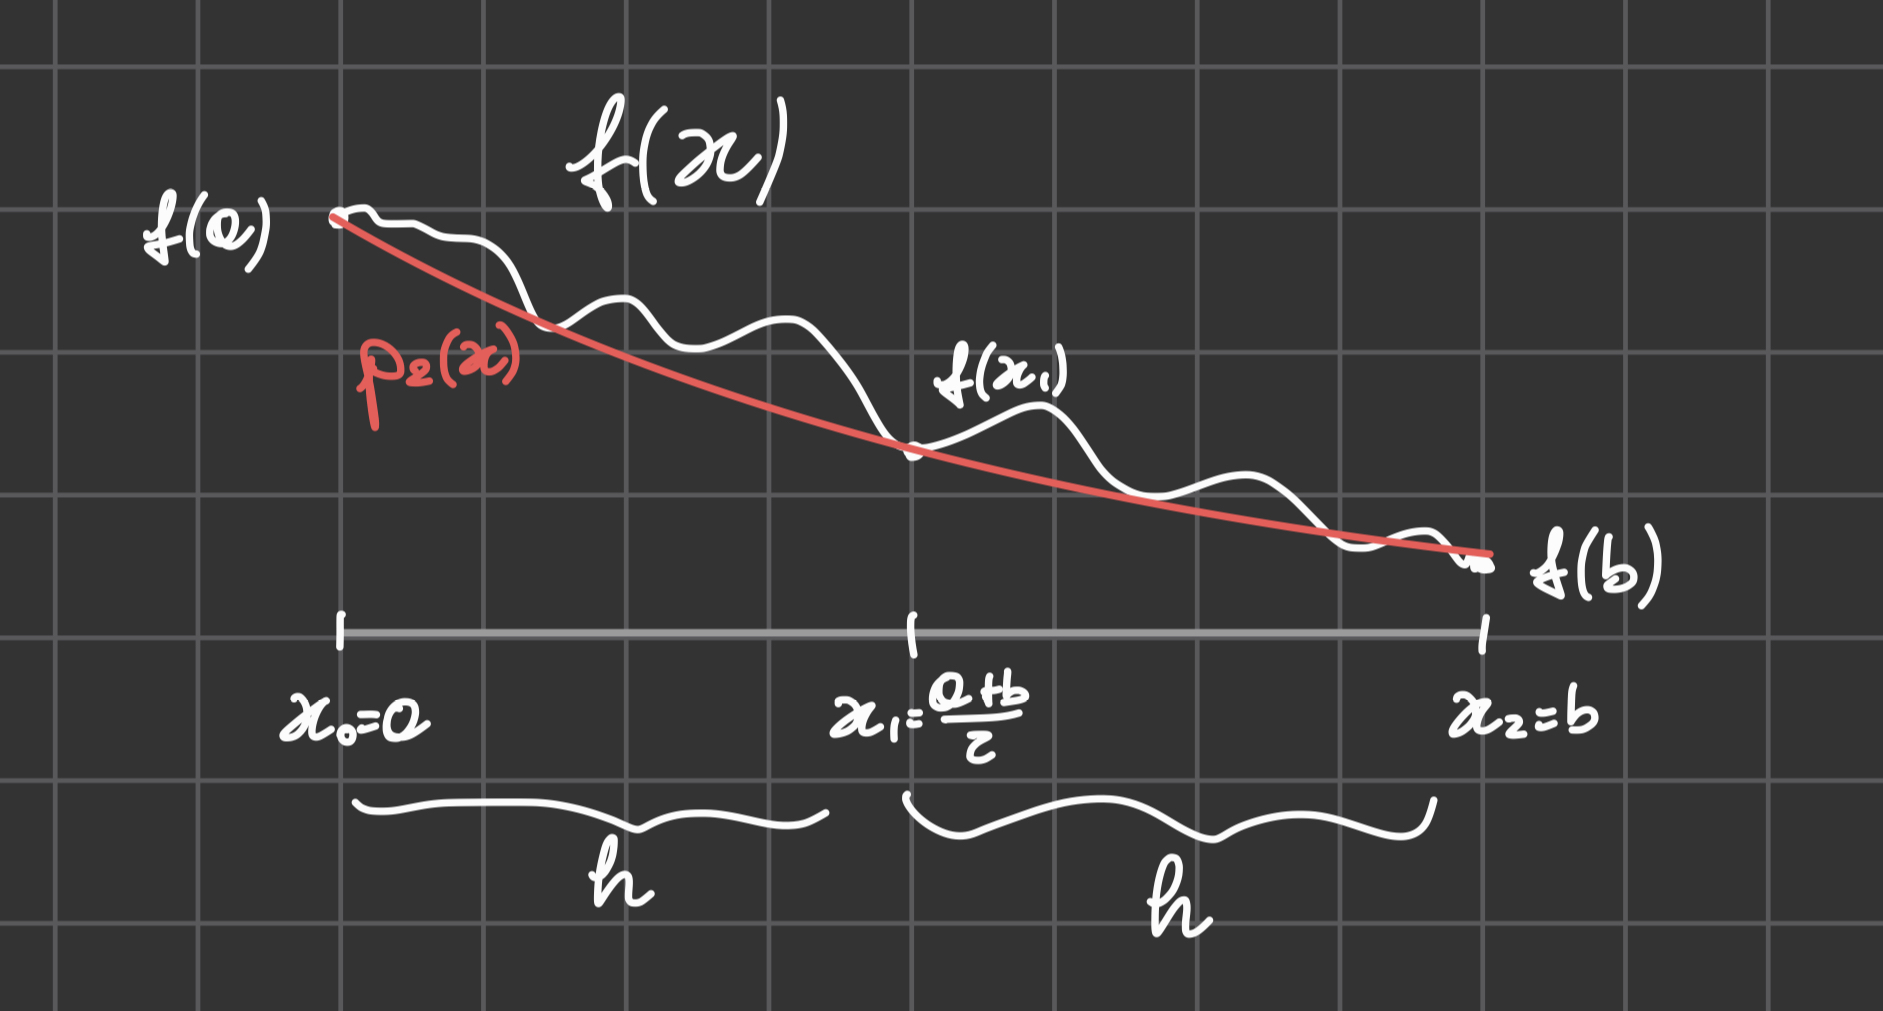
Il polinomio è:
Ricordo:
Si ha che la parte approssimante è
e l'errore
Convergenza
Si ha convergenza se:
Sia
allora
Formule di Newton-Cotes generalizzate
Consiste nell'estendere l'approssimazione dell'integrale da un singolo intervallo, a una serie di intervalli sempre più piccoli, aumentando il numero di nodi, ed ottenendo un'approssimazione più precisa.
Formula del Trapezio generalizzata
con
con
Criterio di Runge-Kutta per Trapezi
Formula delle parabole generalizzata
con